Série: Gestão Pública Municipal — Conhecendo o Município
Introdução
Quando vemos uma rua sendo pavimentada, uma escola funcionando, uma unidade de saúde atendendo a população ou uma equipe de limpeza recolhendo o lixo, surge uma pergunta importante: de onde vem o dinheiro que paga por tudo isso?
A resposta parece simples, mas envolve diferentes fontes de recursos e regras de administração pública.
De onde vem o dinheiro da Prefeitura? Parte do dinheiro vem dos tributos arrecadados diretamente pelo Município. Outra parte chega por meio de transferências do Estado e da União. Existem também receitas provenientes de serviços, patrimônio público, rendimentos financeiros, convênios e outras operações legalmente autorizadas.
Conhecer essas fontes é importante porque ajuda o cidadão a compreender como a Prefeitura financia suas atividades, quais recursos estão disponíveis e por que determinadas verbas só podem ser utilizadas em finalidades específicas.
Neste artigo da série Gestão Pública Municipal — Conhecendo o Município, vamos entender de onde vêm os recursos públicos municipais e como eles ajudam a financiar os serviços e investimentos da cidade.
O que são receitas públicas municipais?
As receitas públicas municipais são os recursos que ingressam nos cofres do Município e que, observadas as regras legais e orçamentárias, podem financiar as atividades da administração pública.
Em termos simples, são as entradas de recursos que ajudam a Prefeitura a pagar despesas como:
- Manutenção de escolas e unidades de saúde;
- Conservação de ruas, praças e espaços públicos;
- Iluminação pública e limpeza urbana;
- Pagamento de servidores e fornecedores;
- Compra de medicamentos, materiais e equipamentos;
- Construção de obras e ampliação de serviços.
Mas existe um detalhe importante: nem todo dinheiro que entra nos cofres municipais pode ser utilizado livremente em qualquer despesa.
Alguns recursos possuem destinação específica, como determinadas transferências para a saúde e a educação. Outros estão sujeitos a condições estabelecidas em leis, convênios ou instrumentos de transferência.
Por isso, conhecer o volume de dinheiro arrecadado é importante, mas também é necessário saber de onde ele veio e quais regras se aplicam à sua utilização.
1. Primeira fonte: os tributos arrecadados pelo próprio Município
Uma das fontes de financiamento da Prefeitura é a arrecadação de tributos de competência municipal.
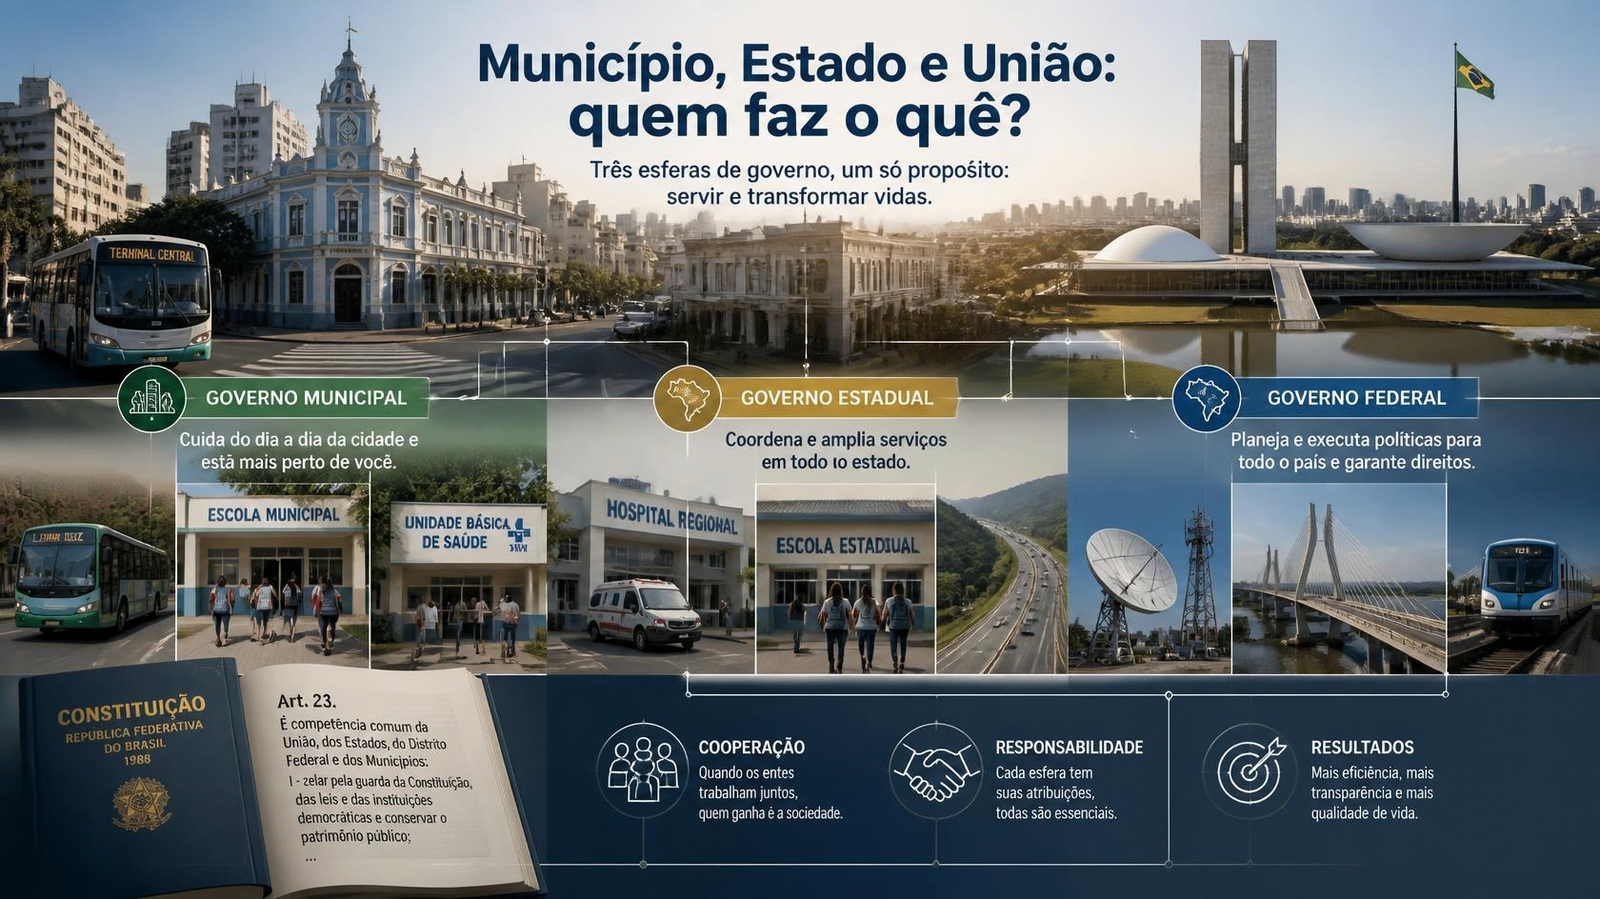
A Constituição Federal estabelece quais tributos cada ente federativo pode instituir, respeitando as competências da União, dos Estados, do Distrito Federal e dos Municípios.
No caso municipal, destacam-se os seguintes tributos.
IPTU — Imposto sobre a Propriedade Predial e Territorial Urbana

É cobrado de acordo com as regras legais aplicáveis aos imóveis urbanos. A arrecadação contribui para financiar as atividades municipais, respeitadas as vinculações constitucionais e legais.
ISS — Imposto sobre Serviços de Qualquer Natureza

Incide sobre os serviços previstos na legislação complementar nacional, observadas as regras de competência, incidência e cobrança. É uma fonte relevante de receita em municípios com intensa atividade de prestação de serviços.
A Reforma Tributária vai acabar com o ISS?
A Reforma Tributária sobre o consumo, aprovada pela Emenda Constitucional nº 132/2023 e regulamentada por legislação complementar, promoverá mudanças importantes na arrecadação dos Municípios. O ISSQN (Imposto sobre Serviços de Qualquer Natureza), atualmente de competência municipal, será gradualmente substituído pelo IBS (Imposto sobre Bens e Serviços), tributo de competência compartilhada entre Estados, Municípios e Distrito Federal. A transição ocorrerá entre 2029 e 2032, com redução progressiva das alíquotas do ISS e do ICMS e aumento correspondente da participação do IBS. Em 2033, o ISS e o ICMS serão extintos, dando lugar ao novo modelo.
Essa mudança terá consequências importantes para as finanças municipais. No modelo atual, a arrecadação do ISS está relacionada, entre outros fatores, aos serviços tributados e às regras de competência municipal. Com o IBS, a tributação seguirá, como regra geral, o princípio do destino, ou seja, a arrecadação será direcionada ao local de consumo, conforme as regras de distribuição do novo imposto. Isso poderá modificar a distribuição das receitas entre os Municípios, especialmente entre aqueles que hoje concentram atividades de prestação de serviços e aqueles que possuem maior participação no consumo. Para reduzir os impactos dessa mudança, a legislação prevê mecanismos de transição na distribuição das receitas. Por isso, será fundamental que as Prefeituras acompanhem a reforma, aprimorem seu planejamento financeiro e avaliem como a nova sistemática poderá afetar suas receitas ao longo dos próximos anos.
Atenção: o ISS não desaparecerá de uma só vez. A substituição será gradual, e 2033 marca o início da vigência integral do novo modelo de tributação sobre o consumo.
ITBI — Imposto sobre a Transmissão de Bens Imóveis

Em regra, incide sobre a transmissão onerosa, entre pessoas vivas, de imóveis e de determinados direitos sobre imóveis, conforme a Constituição e a legislação aplicável.
Esses são os três impostos municipais previstos no artigo 156 da Constituição Federal.
Além deles, a receita municipal pode incluir o Imposto de Renda retido na fonte sobre pagamentos efetuados pelo próprio Município, suas autarquias e fundações, nas hipóteses constitucionalmente previstas, bem como outros tributos e receitas previstos na legislação.
E as taxas municipais?
As taxas também são tributos municipais, mas possuem natureza diferente dos impostos.
Elas podem ser instituídas, por exemplo, em razão do exercício regular do poder de polícia ou pela utilização efetiva ou potencial de serviços públicos específicos e divisíveis, prestados ao contribuinte ou colocados à sua disposição, conforme os requisitos constitucionais e legais.
É importante lembrar que a Prefeitura não pode criar uma taxa apenas porque precisa arrecadar mais dinheiro. Sua instituição deve respeitar os fundamentos legais e os requisitos aplicáveis à espécie tributária.
E a contribuição de melhoria?
A contribuição de melhoria pode ser instituída quando uma obra pública provoca valorização imobiliária, observados os requisitos legais.
Também existe a contribuição para custeio do serviço de iluminação pública, conhecida como COSIP ou CIP, cuja instituição é autorizada pela Constituição Federal.
Portanto, os tributos municipais não se limitam aos três impostos mais conhecidos.
ncia estadual. Entretanto, parte de sua arrecadação pertence aos Municípios, conforme as regras constitucionais e legais de repartição de receitas.
Essa parcela é conhecida como cota-parte do ICMS.
O valor recebido por cada Município depende dos critérios de distribuição aplicáveis, incluindo os definidos pela legislação estadual em conformidade com a Constituição Federal.
Dessa forma, a atividade econômica e os indicadores considerados na distribuição podem influenciar o montante transferido a cada cidade.
A cota-parte do ICMS constitui, assim, uma fonte relevante de recursos para financiar as atividades municipais.
2. Segunda fonte: o dinheiro que vem do Estado e da União
Aqui está um ponto essencial para compreender as finanças municipais: a Prefeitura não depende apenas daquilo que arrecada diretamente.
Uma parcela importante dos recursos chega por meio das transferências governamentais.
Isso acontece porque a Constituição distribui competências tributárias e estabelece mecanismos de repartição de receitas entre os entes federativos.
Essas transferências ajudam a financiar os serviços públicos municipais e a reduzir, em alguma medida, as diferenças de capacidade de arrecadação entre os governos.
2.1. FPM — Fundo de Participação dos Municípios
O Fundo de Participação dos Municípios, conhecido como FPM, é uma das principais transferências constitucionais para as prefeituras brasileiras.
Ele é formado por parcelas da arrecadação federal de impostos definidas pela Constituição e distribuído conforme critérios legais.
Para muitos municípios, especialmente aqueles com menor capacidade de arrecadação própria, o FPM representa uma fonte importante de financiamento das despesas públicas.
Entretanto, o valor recebido pode variar. Além disso, a dependência do FPM não significa que todos os municípios recebam o mesmo montante.
2.2. Cota-parte do ICMS
O ICMS é um imposto de competência estadual. Apesar disso, parte de sua arrecadação é destinada aos Municípios, conforme as regras constitucionais e legais de repartição.
Essa parcela é conhecida como cota-parte do ICMS.
O valor recebido por cada município depende dos critérios de distribuição aplicáveis, inclusive dos critérios definidos pela legislação estadual em conformidade com a Constituição.
Assim, a atividade econômica e os indicadores utilizados na distribuição podem influenciar os valores transferidos.
2.2.1. Reforma Tributária: o que vai mudar na cota-parte do ICMS?
A Reforma Tributária, instituída pela Emenda Constitucional nº 132/2023, promoverá mudanças importantes na tributação sobre o consumo e na distribuição das receitas entre os entes federativos.
Uma das principais alterações será a substituição gradual do ICMS e do ISS pelo Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre Estados, Municípios e Distrito Federal.
A transição dos tributos ocorrerá entre 2029 e 2032, com a extinção do ICMS e do ISS a partir de 2033. Durante esse período, as regras de arrecadação e distribuição das receitas serão modificadas progressivamente.
Mas o que isso significa para as Prefeituras?
Atualmente, os Municípios recebem uma parcela da arrecadação estadual do ICMS. Com a Reforma Tributária, essa sistemática será substituída por regras de distribuição da receita do IBS, que considerarão, entre outros fatores, o princípio do destino e mecanismos de transição destinados a reduzir impactos sobre a arrecadação dos entes federativos.
Isso significa que a distribuição dos recursos entre os Municípios poderá mudar ao longo do tempo. Cidades cuja arrecadação atual depende significativamente da cota-parte do ICMS precisarão acompanhar com atenção os efeitos da transição, enquanto outros Municípios poderão experimentar mudanças em sua participação nas receitas compartilhadas.
Para evitar alterações bruscas, a legislação prevê mecanismos de transição e compensação, com distribuição gradual das receitas ao longo de um período prolongado. Portanto, os efeitos não ocorrerão de uma só vez em 2033.
Outro ponto importante é que o IBS terá uma parcela municipal própria, além da participação dos Municípios na distribuição da parcela estadual do imposto, conforme as regras constitucionais e legais aplicáveis.
Diante dessas mudanças, será fundamental que as Prefeituras acompanhem a evolução da arrecadação, avaliem cenários financeiros e aperfeiçoem o planejamento orçamentário para os próximos anos.
Em resumo: a Reforma Tributária não elimina a participação dos Municípios na arrecadação compartilhada. Ela modifica a estrutura dos tributos e os critérios de distribuição, tornando essencial acompanhar como essas mudanças poderão afetar as receitas e a capacidade de financiamento dos serviços públicos locais.
2.3. Cota-parte do IPVA
O IPVA também é um imposto estadual, cobrado sobre a propriedade de veículos automotores.
Apesar de ser arrecadado pelos Estados e pelo Distrito Federal, parte do valor arrecadado pertence aos Municípios, conforme determina a Constituição Federal.
Em regra, cabe ao Município uma parcela correspondente a 50% do produto da arrecadação do IPVA relativo aos veículos automotores licenciados em seu território, observadas as disposições constitucionais aplicáveis.
Essa transferência representa outra fonte de receita municipal e pode contribuir para o financiamento de diferentes atividades e serviços públicos, respeitadas as regras legais pertinentes.
É importante destacar que o IPVA não é um imposto municipal: a Prefeitura recebe uma parcela da arrecadação realizada pelo Estado.
3. Terceira fonte: transferências para saúde, educação e outras políticas públicas
Além das transferências que decorrem da repartição de impostos, a Prefeitura pode receber recursos para financiar políticas públicas específicas.
Na saúde, por exemplo, o Município pode receber transferências do Fundo Nacional de Saúde e do Fundo Estadual de Saúde, conforme os programas, critérios e normas aplicáveis.
Na educação, podem existir repasses vinculados a programas educacionais e mecanismos de financiamento, como o Fundeb e outras transferências previstas na legislação.
Também existem recursos destinados à assistência social, à infraestrutura e a outras áreas de atuação governamental.
Essas transferências ajudam a custear serviços, adquirir equipamentos, manter programas e realizar investimentos.
Mas há uma diferença fundamental: receber um recurso não significa ter liberdade para gastá-lo em qualquer finalidade.
Se determinado repasse foi destinado a uma política pública específica, sua aplicação deve respeitar as condições legais e os objetivos do financiamento.
Por exemplo, um recurso recebido para uma finalidade específica na saúde não pode ser tratado simplesmente como dinheiro disponível para pagar qualquer despesa administrativa da Prefeitura.
O acompanhamento desses valores exige verificar a origem do recurso, a legislação aplicável, a classificação orçamentária e as regras de execução e prestação de contas.
4. Quarta fonte: convênios e transferências voluntárias
Outra possibilidade é a celebração de convênios ou de outros instrumentos de transferência de recursos com a União, os Estados e, conforme o caso, outras entidades públicas.
Imagine que uma Prefeitura pretenda construir uma unidade de saúde, adquirir equipamentos ou pavimentar determinadas ruas.
O Município pode buscar apoio financeiro de outro ente federativo para viabilizar o projeto, desde que sejam atendidos os requisitos do programa ou instrumento utilizado.
Nesse contexto, podem ocorrer situações como:
- Transferências voluntárias da União ou do Estado;
- Convênios para execução de projetos específicos;
- Contratos de repasse;
- Instrumentos de transferência relacionados a programas governamentais;
- Transferências especiais, quando previstas constitucionalmente e observadas as respectivas regras.
Cada modalidade possui características próprias.
Em muitos casos, a liberação dos recursos depende da aprovação do projeto, do cumprimento de exigências técnicas, da formalização do instrumento e do atendimento de condições para a execução.
Também podem existir obrigações de acompanhamento, comprovação da aplicação dos valores e prestação de contas.
Convênio não é dinheiro garantido
É importante fazer uma distinção.
O anúncio de uma obra, a assinatura de um instrumento ou a aprovação de uma proposta não significam necessariamente que todo o dinheiro já esteja disponível na conta da Prefeitura.
É preciso verificar o estágio em que se encontra a transferência: proposta apresentada, instrumento formalizado, empenho realizado, recursos efetivamente transferidos ou execução concluída, conforme a modalidade.
Essa diferença ajuda a evitar interpretações equivocadas sobre a situação financeira de um Município.
4.1. Emendas parlamentares: recursos que podem chegar à Prefeitura
Além das transferências realizadas por meio de convênios e programas governamentais, os Municípios também podem receber recursos provenientes de emendas parlamentares.
As emendas parlamentares são propostas apresentadas por deputados e senadores para destinar recursos do orçamento público a determinadas ações, projetos ou localidades. No âmbito federal, esses recursos podem contribuir para financiar obras de infraestrutura, aquisição de equipamentos, ações de saúde e outras iniciativas de interesse municipal, conforme as regras aplicáveis a cada modalidade.
Existem diferentes tipos de emendas e formas de transferência. Entre elas, destacam-se as transferências especiais, conhecidas popularmente como emendas Pix, e as transferências com finalidade definida. As primeiras permitem o repasse direto dos recursos ao ente beneficiado, sem a necessidade de convênio ou instrumento congênere, enquanto as segundas permanecem vinculadas à programação estabelecida na emenda e devem observar as regras específicas de aplicação.
Mas é importante entender que a indicação de uma emenda não significa que o dinheiro já esteja disponível para a Prefeitura. É necessário acompanhar as etapas de aprovação, empenho, transferência financeira e execução, conforme o procedimento aplicável.
Quando os recursos são efetivamente recebidos, sua utilização deve respeitar as normas legais, as condições da transferência e as exigências de transparência e prestação de contas. No caso das transferências especiais, por exemplo, existem restrições constitucionais para a utilização dos valores, incluindo vedações ao pagamento de despesas com pessoal e encargos sociais e de encargos referentes ao serviço da dívida, além de regras específicas para aplicação dos recursos.
As emendas parlamentares podem ampliar a capacidade de investimento de uma cidade, viabilizando projetos que talvez não fossem executados apenas com os recursos próprios do Município. Entretanto, é importante que a Prefeitura avalie também os custos futuros de manutenção dos bens e serviços financiados, para que a obtenção de recursos adicionais não comprometa o equilíbrio das contas públicas.
Para o cidadão, acompanhar essas transferências é uma forma de compreender como os recursos federais chegam ao Município, quais projetos pretendem financiar e se o dinheiro foi efetivamente aplicado na finalidade prevista.
Onde consultar? O Portal da Transparência do Governo Federal e do Governo Estadual permitem pesquisar emendas parlamentares, beneficiários e informações sobre a execução dos recursos. O acompanhamento também deve ser complementado pelos dados publicados pela Prefeitura e pelos sistemas oficiais aplicáveis a cada transferência.
Exemplos:
Portas das Emendas do Estado de São Paulo
5. Quinta fonte: receitas patrimoniais, serviços e outras receitas
Nem toda receita municipal vem de impostos ou de transferências governamentais.
A Prefeitura também pode obter recursos de outras origens legalmente previstas.
Entre os exemplos estão:
Receitas patrimoniais: podem incluir rendimentos de aplicações financeiras, aluguéis de imóveis públicos e outras receitas provenientes do patrimônio municipal.
Receitas de serviços: valores recebidos pela prestação de determinados serviços públicos, quando houver previsão legal e forem observadas as regras aplicáveis.
Receitas agropecuárias, industriais e outras receitas correntes: podem existir conforme as atividades e características de cada Município.
Multas e juros: valores decorrentes de penalidades administrativas, tributárias ou outras hipóteses legalmente estabelecidas.
Receitas de dívida ativa: valores recuperados de créditos que foram inscritos em dívida ativa, incluindo créditos tributários e não tributários, conforme a natureza do crédito.
Alienação de bens: recursos provenientes da venda legalmente autorizada de bens públicos, observados os procedimentos e as restrições aplicáveis.
Operações de crédito: recursos obtidos por meio de empréstimos e financiamentos contratados segundo as exigências legais e fiscais.
É necessário fazer uma ressalva: operações de crédito não são receitas arrecadadas da mesma forma que os impostos. Elas representam recursos obtidos mediante endividamento e geram obrigações para o Município.
Da mesma forma, a venda de um bem público não constitui uma fonte recorrente de arrecadação como o IPTU ou o ISS.
Por isso, conhecer a natureza de cada receita é essencial para avaliar a sustentabilidade das finanças municipais.
De onde vem o dinheiro de uma Prefeitura na prática?
Para facilitar a compreensão, vamos imaginar um Município que receba recursos de diferentes fontes ao longo do ano.
Exemplo didático de receitas municipais
Valores fictícios, utilizados apenas para ilustrar as diferentes fontes de financiamento.
Tributos municipais e demais receitas próprias
R$ 30 milhões
Transferências constitucionais e legais
R$ 45 milhões
Transferências para finalidades específicas
R$ 15 milhões
Outras receitas e demais ingressos orçamentários
R$ 10 milhões
Total ilustrativo
R$ 100 milhões
Nesse exemplo, o Município teria R$ 100 milhões em receitas e ingressos orçamentários considerados na simulação.
Perceba que R$ 30 milhões viriam de receitas próprias e R$ 45 milhões de transferências constitucionais e legais.
Isso demonstra como uma Prefeitura pode depender significativamente de recursos provenientes de outros entes federativos.
Os valores são hipotéticos e as categorias foram simplificadas para fins didáticos. Em uma análise real, é necessário utilizar os dados oficiais e observar a classificação orçamentária, evitando somar categorias sobrepostas ou incluir ingressos que não constituem receita orçamentária.
Por que essa composição importa?
Imagine que determinado Município tenha baixa arrecadação própria e dependa muito das transferências recebidas.
Uma queda nas receitas transferidas pode dificultar o cumprimento do planejamento orçamentário, especialmente quando as despesas obrigatórias e os custos de manutenção dos serviços continuam existindo.
Por outro lado, uma arrecadação própria bem administrada, associada a transferências regulares e planejamento responsável, pode ampliar a capacidade do Município de manter serviços e realizar investimentos.
Isso não significa que um Município com maior arrecadação própria necessariamente seja melhor administrado. A avaliação depende também da população, da atividade econômica, das necessidades locais, da qualidade dos serviços e da eficiência na utilização dos recursos.
O dinheiro que entra é o mesmo que a Prefeitura pode gastar?
Não necessariamente.
Essa é uma das distinções mais importantes da administração financeira pública.
O ingresso de dinheiro precisa ser analisado em conjunto com a sua natureza, a disponibilidade financeira, as vinculações legais e o orçamento aprovado.
Existem, por exemplo, recursos destinados a políticas públicas específicas, receitas sujeitas a regras próprias e operações de crédito que envolvem obrigações futuras.
Além disso, o orçamento municipal autoriza e organiza a execução das despesas segundo as regras legais. A existência de arrecadação não dispensa os procedimentos necessários para realizar uma despesa pública.
Na prática, a administração precisa observar, entre outros aspectos:
- A previsão e a arrecadação das receitas;
- A autorização orçamentária para as despesas;
- As vinculações constitucionais e legais;
- A disponibilidade financeira;
- As etapas de empenho, liquidação e pagamento;
- As regras fiscais e os controles aplicáveis.
Portanto, ter dinheiro em conta não significa que ele esteja automaticamente disponível para qualquer gasto, assim como ter uma receita prevista no orçamento não significa que ela já tenha sido arrecadada.
Essa distinção será importante nos próximos episódios da série, quando abordaremos como o orçamento é planejado e como as despesas são executadas.
Como descobrir de onde vem o dinheiro da sua cidade?
O cidadão não precisa depender apenas de notícias ou declarações oficiais para conhecer as receitas municipais. Existem ferramentas públicas que permitem acompanhar a arrecadação e as transferências recebidas.
Veja onde começar a pesquisa:
Portal da Transparência da Prefeitura

Consulte as receitas arrecadadas, a origem dos recursos, os valores recebidos e os relatórios de execução orçamentária disponibilizados pelo Município.
Relatórios contábeis e fiscais

O Balanço Orçamentário, os demonstrativos da receita e o Relatório Resumido da Execução Orçamentária (RREO) ajudam a comparar a previsão com a arrecadação efetiva.
Portais oficiais do Governo Federal e do Estado

Consulte informações sobre transferências, convênios, programas governamentais e repasses destinados ao Município.
Entre as ferramentas disponíveis, destacam-se o Portal da Transparência do Governo Federal e o Siconfi — Sistema de Informações Contábeis e Fiscais do Setor Público Brasileiro.
Ao consultar esses sistemas, observe o período analisado, a natureza da receita e a diferença entre valores previstos, arrecadados e efetivamente transferidos.
Também é importante verificar se os dados são mensais ou acumulados no ano, pois essa diferença pode alterar a interpretação dos resultados.
Por que acompanhar as receitas públicas é importante?
Conhecer a origem dos recursos é o primeiro passo para entender como uma Prefeitura financia suas atividades.
Mas o controle social não deve parar na arrecadação.
O cidadão também precisa saber como o dinheiro foi aplicado, quais serviços foram financiados, quais obras foram realizadas e se os resultados alcançados correspondem às necessidades da população.
Por exemplo, ao identificar que o Município recebeu recursos destinados à saúde, é possível investigar como foram executados, quais despesas foram pagas e quais serviços foram mantidos ou ampliados, respeitando as regras de cada transferência.
Da mesma forma, ao acompanhar a arrecadação do IPTU, o cidadão pode observar a evolução das receitas próprias e compará-la com os dados dos exercícios anteriores.
Essas informações ajudam a formular perguntas mais precisas, avaliar a gestão pública e cobrar explicações fundamentadas.
A transparência não significa apenas publicar números. Significa disponibilizar informações que permitam compreender a situação financeira do Município e acompanhar a utilização dos recursos públicos.
Conclusão: conhecer as receitas é entender como a cidade funciona
O dinheiro da Prefeitura pode vir de diferentes fontes: tributos municipais, transferências constitucionais e legais, recursos destinados a políticas específicas, convênios, receitas patrimoniais, serviços e outras origens legalmente previstas.
Cada fonte tem características próprias, e nem todo recurso pode ser utilizado livremente.
Por isso, compreender de onde vem o dinheiro é essencial para interpretar o orçamento público, avaliar a capacidade financeira do Município e acompanhar as decisões administrativas.
A pergunta que abre este artigo conduz a uma reflexão ainda mais importante: não basta saber quanto a Prefeitura arrecada. É preciso entender quanto arrecada, de onde vêm os recursos, quais são as regras para utilizá-los e o que a população recebe em troca.
Afinal, o dinheiro público deve ser administrado com responsabilidade, transparência e respeito ao interesse coletivo.
E você, sabe de onde vem a maior parte do dinheiro da sua cidade?
Consulte o Portal da Transparência do seu Município e procure identificar as principais fontes de receita. Você pode descobrir que uma parcela importante dos recursos vem de transferências estaduais e federais, e não apenas dos impostos pagos diretamente à Prefeitura.
Compartilhe este artigo com outras pessoas que desejam entender melhor como funciona a administração municipal.
Gestão Pública Municipal — Conhecendo o Município: informação para compreender, fiscalizar e participar.