Quando um cidadão vence uma ação judicial contra uma Prefeitura, surge uma obrigação que precisa ser cumprida: o pagamento da dívida reconhecida pela Justiça.
Dependendo do valor do crédito e das regras aplicáveis ao ente público, esse pagamento poderá ocorrer por meio de uma Requisição de Pequeno Valor (RPV) ou de um precatório.
Embora os dois instrumentos tenham a mesma finalidade — garantir o pagamento de dívidas judiciais do poder público —, eles funcionam de maneiras diferentes e produzem efeitos distintos sobre o planejamento financeiro municipal.
O assunto ganhou destaque em Assis, onde a discussão sobre a redução do teto das RPVs colocou em evidência uma questão importante: como conciliar o direito dos credores com a capacidade financeira da Prefeitura?
Mas existe uma pergunta que merece atenção especial: as dívidas judiciais são realmente imprevisíveis ou a Administração Pública pode se preparar para enfrentá-las?
Para responder, precisamos compreender a diferença entre RPV e precatórios municipais, as regras de pagamento e o papel do planejamento orçamentário e do controle interno.
1. O que são RPVs e precatórios municipais?
RPVs e precatórios são mecanismos utilizados para pagar dívidas da Fazenda Pública decorrentes de decisões judiciais definitivas, observadas as regras processuais aplicáveis.
Em termos simples, quando a Justiça reconhece que o poder público deve determinada quantia a uma pessoa ou empresa, o pagamento precisa seguir o procedimento legal correspondente.
1.1. O que é uma RPV?
A Requisição de Pequeno Valor é uma modalidade de pagamento destinada aos créditos judiciais que não ultrapassam o limite estabelecido para o ente público devedor.
Sua principal característica é a maior rapidez em comparação com o regime de precatórios.
Em regra, o pagamento deve ocorrer no prazo de até 60 dias contado da entrega da requisição judicial à autoridade competente, conforme a legislação aplicável. Nos casos abrangidos pela Lei nº 12.153/2009, esse prazo está previsto expressamente no artigo 13.
O descumprimento da requisição pode levar o juiz a determinar o sequestro da quantia necessária ao cumprimento da decisão, observadas as regras aplicáveis.
1.2. O que é um precatório?
O precatório é a requisição utilizada para cobrar judicialmente da Fazenda Pública valores que ultrapassam o limite da RPV, ressalvadas as hipóteses legais específicas.
Diferentemente da RPV, o precatório está submetido a um procedimento próprio de inclusão orçamentária, organização dos pagamentos e observância da ordem constitucional de preferência.
Isso não significa que a dívida deixa de existir ou que a Prefeitura pode simplesmente ignorá-la. O pagamento deve obedecer às regras constitucionais e ao regime aplicável ao ente devedor.
2. Qual é a diferença entre RPV e precatórios municipais?
| Característica | RPV | Precatório |
|---|---|---|
| Valor | Dentro do limite legal de pequeno valor | Acima do limite da RPV |
| Procedimento | Requisição judicial de pagamento direto | Requisição submetida ao regime constitucional de precatórios |
| Prazo | Em regra, até 60 dias após a entrega da requisição, conforme a norma aplicável | Depende do regime constitucional, da apresentação e das regras de pagamento aplicáveis |
| Planejamento | Exige estimativas, acompanhamento de processos e disponibilidade financeira | Exige acompanhamento dos mapas de precatórios e planejamento orçamentário específico |
| Principal desafio para a Prefeitura | Administrar cobranças que podem exigir desembolso em prazo curto | Programar os pagamentos segundo as regras constitucionais e o regime de quitação |
Uma diferença importante merece destaque: o precatório não é uma dívida menos legítima que a RPV. A distinção está no procedimento de pagamento e no regime jurídico aplicável.
3. O caso de Assis: por que o teto da RPV provoca tanta discussão?
No debate ocorrido em Assis em 2025, o teto informado para as RPVs municipais era de R$ 45.540,00, correspondente a 30 salários mínimos naquele contexto.
O Projeto de Lei nº 9/2025, apresentado pelo Poder Executivo, propôs reduzir esse limite para R$ 8.157,41, valor relacionado ao limite do Regime Geral de Previdência Social utilizado na proposta.
A justificativa apresentada para a mudança estava relacionada à necessidade de controlar o impacto das cobranças judiciais sobre o caixa municipal.
A proposta provocou debate político porque a redução do teto altera a forma de pagamento de parte dos créditos judiciais. Valores que poderiam ser pagos por RPV, dentro do limite anterior, passariam a seguir o regime de precatórios se ultrapassassem o novo limite, ressalvadas as possibilidades legais de renúncia ao excedente.
Segundo as informações divulgadas à época, a Câmara Municipal rejeitou a redução proposta, preservando o teto então vigente.
Novas rodadas de negociação e reuniões entre o governo municipal e o legislativo continuam acontecendo para discutir o impacto financeiro dessas requisições no município.
3.1. Quais são os efeitos de uma redução do teto?
Considere um exemplo meramente ilustrativo:
- Um servidor vence uma ação judicial e tem direito a receber R$ 30.000,00.
- Se o teto aplicável for de R$ 45.540,00, esse crédito poderá, em princípio, ser requisitado por RPV.
- Se o teto for reduzido para R$ 8.157,41, o crédito integral ultrapassará o novo limite e, em regra, será submetido ao regime de precatórios, salvo renúncia válida ao excedente.
Observe que a dívida de R$ 30.000,00 não desaparece com a redução do teto. O que muda é a modalidade de pagamento e, consequentemente, o prazo e o procedimento para o recebimento.
É justamente por isso que a discussão precisa considerar os dois lados: a capacidade financeira do Município e o direito de quem já obteve uma decisão judicial favorável.
3.2. O município pode reduzir livremente o teto?
O Supremo Tribunal Federal reconhece que os municípios podem estabelecer limites próprios para RPVs, inclusive inferiores ao limite previsto no Ato das Disposições Constitucionais Transitórias, desde que observados os parâmetros constitucionais e legais aplicáveis.
No Tema 1.231 da repercussão geral, o STF reconheceu a possibilidade de fixação de teto municipal inferior, levando em consideração a capacidade econômica do ente e a proporcionalidade.
Portanto, a definição do limite não deve ser tratada apenas como uma decisão política. Ela exige fundamentação jurídica e análise responsável da realidade financeira municipal.
Também é importante verificar a legislação local efetivamente vigente antes de afirmar qual é o teto aplicável em determinada data. Os valores mencionados neste tópico correspondem ao contexto do debate de 2025, e não devem ser automaticamente tratados como valores atualizados para exercícios posteriores.
3.3 Execução Orçamentária de RPVS e Precatórios em 2026
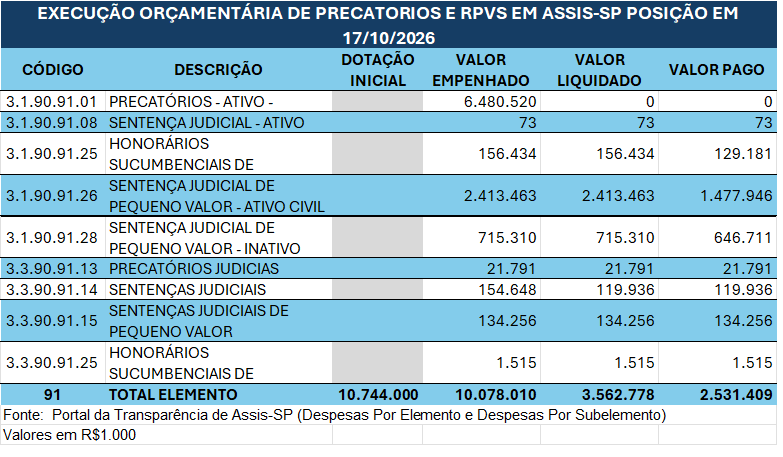
A planilha revela uma execução relevante das despesas judiciais de Assis e destaca dois pontos para aprofundamento: o saldo de RPVs liquidadas e ainda não pagas, de aproximadamente R$ 1 milhão, e o empenho de R$ 6,48 milhões em precatórios de pessoal ativo sem liquidação ou pagamento registrado.
Podemos observar que na Lei Orçamentária para 2026 existe uma dotação para sentenças judiciais no valor de R$10.744.000,00.
Esses valores justificam uma análise contábil e financeira mais detalhada, mas não demonstram, por si só, irregularidade, atraso ou insuficiência de caixa.
A principal contribuição para o debate público é mostrar que a discussão sobre o teto da RPV deve ser acompanhada de dados sobre o histórico de pagamentos, o relatório de Ordem Cronológica de Pagamentos, o estoque de obrigações, os prazos judiciais e a capacidade de planejamento do Município.
4. Os precatórios podem ser previstos no orçamento?
Sim. Os precatórios possuem mecanismos formais de acompanhamento e inclusão orçamentária.
O artigo 100, § 5º, da Constituição Federal estabelece a obrigatoriedade de inclusão, no orçamento das entidades de direito público, dos recursos necessários ao pagamento dos precatórios apresentados dentro do prazo constitucional.
É importante observar uma atualização legislativa: a Emenda Constitucional nº 136, de 2025, alterou esse dispositivo, estabelecendo como data de referência o dia 1º de fevereiro para a apresentação dos precatórios que deverão ser incluídos no orçamento do exercício seguinte, com pagamento até o final desse exercício, observadas as demais regras constitucionais aplicáveis.
Assim, não se deve utilizar automaticamente a antiga data de 2 de abril como referência para os exercícios sujeitos à nova redação constitucional.
4.1. Como funciona o acompanhamento?
Os tribunais mantêm informações sobre precatórios e disponibilizam mapas e demonstrativos que auxiliam as entidades devedoras no acompanhamento de suas obrigações.
No Tribunal de Justiça de São Paulo, por exemplo, a área de gestão de precatórios apresenta informações sobre dívidas das entidades devedoras, mapas anuais, depósitos realizados e valores previstos no orçamento.
Com esses dados, a Prefeitura pode acompanhar suas obrigações e utilizá-las na elaboração dos instrumentos de planejamento e orçamento.
4.2. O que a Prefeitura deve fazer?
- Consultar regularmente os dados de precatórios disponibilizados pelo tribunal competente.
- Conferir os valores requisitados e os respectivos exercícios de referência.
- Conciliar as informações judiciais com os registros contábeis e financeiros municipais.
- Prever as dotações necessárias na elaboração da Lei Orçamentária Anual.
- Acompanhar os depósitos, pagamentos realizados e eventuais diferenças.
O planejamento não elimina todas as incertezas, mas reduz significativamente o risco de omissões e falhas na programação financeira.
5. E as RPVs? A Prefeitura só fica sabendo quando precisa pagar?
Não necessariamente.
É verdade que as RPVs não seguem o mesmo mecanismo anual de apresentação dos precatórios. Como as requisições podem surgir ao longo do exercício, a Administração precisa estar preparada para cobranças que exigem pagamento em prazo relativamente curto.
Entretanto, isso não significa que todos os processos judiciais sejam imprevisíveis até o momento da requisição.
Antes da expedição de uma RPV, o processo pode passar por diversas etapas conhecidas pela Procuradoria Municipal, como o trânsito em julgado da decisão, a apresentação dos cálculos, a análise de eventuais impugnações e a definição do valor devido.
Essas informações podem ajudar a Administração a identificar riscos e estimar despesas futuras, embora não permitam afirmar com certeza que todos os processos resultarão em RPVs, nem qual será a data exata da cobrança.
6. Como a Prefeitura pode se antecipar às RPVs?
O planejamento eficiente começa antes de a requisição judicial chegar ao setor financeiro.
6.1. Monitoramento dos processos judiciais
A Procuradoria Municipal pode manter um cadastro estruturado dos processos em que o Município figura como parte, registrando informações relevantes para a estimativa das obrigações judiciais.
Entre os dados que podem ser acompanhados estão:
- Número do processo e órgão judicial responsável.
- Natureza da ação e assunto discutido.
- Fase processual e existência de decisão definitiva.
- Situação dos cálculos e valor estimado da condenação.
- Probabilidade de a obrigação resultar em RPV ou precatório, conforme a legislação aplicável.
- Data da expedição e da intimação, quando ocorrerem.
Esse acompanhamento precisa respeitar as regras de acesso aos processos, o sigilo judicial quando existente e as atribuições de cada setor.
6.2. Integração entre Procuradoria, Contabilidade e Finanças
O conhecimento jurídico, isoladamente, não garante o pagamento tempestivo. É necessário que as informações cheguem às áreas responsáveis pelo orçamento, pela contabilidade e pela gestão do caixa.
Uma rotina de comunicação interna pode permitir que os setores responsáveis acompanhem os processos com maior risco de gerar desembolsos no curto prazo.
Por exemplo, quando os cálculos de uma ação são homologados e o valor indica a possibilidade de expedição de RPV, a Procuradoria pode comunicar essa informação à área financeira para análise e preparação.
Essa comunicação não substitui a requisição judicial nem altera o prazo legal de pagamento. Seu objetivo é melhorar a preparação administrativa.
6.3. Consulta aos sistemas judiciais
Os sistemas de consulta processual, como o e-SAJ do Tribunal de Justiça de São Paulo, podem auxiliar na identificação de movimentações e incidentes relacionados às cobranças judiciais.
Entretanto, é necessário distinguir a consulta pública, o acesso institucional autorizado e as funcionalidades efetivamente disponíveis em cada sistema.
Não se deve presumir que exista um painel único capaz de listar automaticamente todas as RPVs futuras de uma Prefeitura. A disponibilidade de filtros, alertas, relatórios e integração por CNPJ precisa ser verificada com o tribunal e conforme as permissões de acesso.
O caminho mais seguro é definir uma rotina de consultas periódicas, com responsáveis, critérios de classificação e comunicação formal entre os setores.
7. Como organizar o orçamento para pagar as RPVs?
O fato de uma despesa judicial poder surgir ao longo do exercício não dispensa a Prefeitura de realizar estimativas orçamentárias.
A elaboração da Lei Orçamentária Anual deve considerar o histórico das despesas judiciais, as informações disponíveis sobre processos em andamento e as projeções da Procuradoria.
Uma metodologia útil envolve as seguintes etapas:
- Levantar o histórico: identificar quanto foi gasto com RPVs nos exercícios anteriores.
- Classificar as obrigações: separar processos em fase inicial, condenações definitivas, cálculos homologados e requisições expedidas.
- Estimar os desembolsos: projetar valores prováveis e considerar diferentes cenários.
- Prever dotação orçamentária: incluir recursos compatíveis com as obrigações estimadas e com a legislação orçamentária.
- Monitorar a execução: comparar periodicamente o valor previsto com as requisições recebidas e os pagamentos efetuados.
- Reavaliar a necessidade de créditos adicionais: quando a dotação se mostrar insuficiente, verificar e adotar os procedimentos legais cabíveis.
As estimativas devem ser realistas. Uma dotação muito baixa pode dificultar o cumprimento das obrigações; uma estimativa excessivamente elevada, sem justificativa, também pode prejudicar a qualidade do planejamento.
8. E se a dotação orçamentária acabar antes do final do ano?
Se os recursos autorizados forem insuficientes para atender às despesas judiciais, a Administração deverá avaliar as medidas orçamentárias legalmente disponíveis.
Conforme o caso, poderá ser necessária a abertura de crédito suplementar ou especial, observados os requisitos da Constituição Federal, da Lei nº 4.320/1964, da Lei de Diretrizes Orçamentárias e da própria LOA.
A abertura de crédito adicional exige autorização e indicação dos recursos disponíveis, conforme as regras aplicáveis. Não basta simplesmente transferir valores de outra área sem observar os procedimentos legais.
Além disso, a insuficiência de dotação não suspende automaticamente uma obrigação judicial nem prorroga o prazo de pagamento da RPV.
Por isso, a gestão de caixa deve considerar tanto o orçamento autorizado quanto o calendário provável dos desembolsos e a disponibilidade financeira efetiva.
9. O que acontece quando uma RPV não é paga no prazo?
O descumprimento de uma requisição judicial pode provocar medidas judiciais destinadas a assegurar o pagamento.
Nos casos regidos pelo artigo 13, § 1º, da Lei nº 12.153/2009, o texto legal prevê o sequestro do numerário suficiente quando a requisição não é atendida.
A aplicação dessa regra deve ser examinada conforme o procedimento judicial e o regime jurídico específico de cada caso.
O ponto central para a Administração é que a falta de planejamento pode transformar uma obrigação já conhecida ou estimável em uma situação emergencial, com consequências financeiras e administrativas.
O controle preventivo, portanto, não é apenas uma boa prática contábil: é um instrumento para reduzir riscos e melhorar o cumprimento das decisões judiciais.
10. Reduzir o teto da RPV resolve o problema financeiro?
A redução do teto pode diminuir a quantidade de créditos pagos pelo procedimento mais rápido das RPVs, transferindo parte dos valores para o regime de precatórios, quando cabível.
Isso pode alterar o calendário dos desembolsos de curto prazo, mas não elimina a dívida judicial reconhecida.
Também não resolve, por si só, as causas que deram origem às condenações.
Para avaliar a conveniência de uma mudança no limite, o Município precisa analisar, entre outros fatores:
- O volume anual de RPVs expedidas e efetivamente pagas.
- O valor médio e a distribuição dos créditos por faixa de valor.
- A quantidade de processos em fase de cumprimento de sentença.
- O estoque de precatórios e o regime de pagamento aplicável.
- O efeito da mudança sobre os credores e sobre o fluxo de caixa.
- A legalidade da proposta e sua compatibilidade com a capacidade econômica municipal.
Uma decisão responsável deve ser baseada em dados, estimativas e análise jurídica, e não apenas na expectativa de que a alteração do teto reduzirá a pressão sobre o caixa.
11. O papel do controle interno na prevenção de riscos
O controle interno pode contribuir para que as obrigações judiciais sejam identificadas, registradas, estimadas e acompanhadas de maneira integrada.
Entre as medidas possíveis estão:
- Instituir procedimento formal de comunicação entre Procuradoria, Contabilidade e Finanças.
- Manter relatório atualizado das ações com potencial de gerar desembolsos judiciais.
- Conferir a correspondência entre os valores requisitados, empenhados, pagos e registrados contabilmente.
- Acompanhar a suficiência das dotações e a evolução dos desembolsos ao longo do exercício.
- Apresentar alertas gerenciais sobre riscos de insuficiência orçamentária ou financeira.
- Documentar as providências adotadas e acompanhar sua efetividade.
Essas medidas ajudam a transformar informações judiciais dispersas em dados úteis para a tomada de decisão.
12. Conclusão: dívida judicial também exige planejamento
O debate sobre RPVs e precatórios mostra que a gestão pública precisa conciliar dois compromissos: respeitar os direitos reconhecidos pela Justiça e administrar os recursos públicos com responsabilidade.
As RPVs exigem atenção especial porque podem gerar obrigações de pagamento em prazo curto. Os precatórios, por sua vez, possuem procedimentos próprios de acompanhamento e planejamento orçamentário.
Em ambos os casos, a Administração pode melhorar sua capacidade de resposta por meio do monitoramento dos processos, da integração entre os setores, da análise do histórico de despesas e da elaboração de estimativas realistas.
A principal lição é esta: nem toda cobrança judicial pode ser prevista com exatidão, mas a gestão pública não precisa esperar a requisição chegar para começar a se preparar.
Para o Município, o caminho mais consistente é combinar planejamento orçamentário, controle financeiro, acompanhamento jurídico e transparência.
É assim que o controle interno deixa de atuar apenas depois que o problema aparece e passa a contribuir para a prevenção de riscos e para uma gestão pública mais eficiente.
Referências e fontes para consulta
- Constituição Federal de 1988 — artigo 100 e disposições sobre precatórios.
- Emenda Constitucional nº 136/2025 — alterações nas regras constitucionais dos precatórios.
- Lei nº 12.153/2009 — artigo 13, pagamento de obrigações de pequeno valor nos casos abrangidos pela lei.
- Tribunal de Justiça de São Paulo — Gestão de Precatórios.
- Tribunal de Justiça de São Paulo — informações sobre o Tema 1.231 do STF e o teto municipal das RPVs.
Nota editorial: os valores e o histórico do Projeto de Lei nº 9/2025 mencionados neste artigo referem-se ao debate ocorrido em Assis em 2025. Antes da publicação, recomenda-se conferir a legislação municipal consolidada e a situação legislativa atualizada.