Introdução
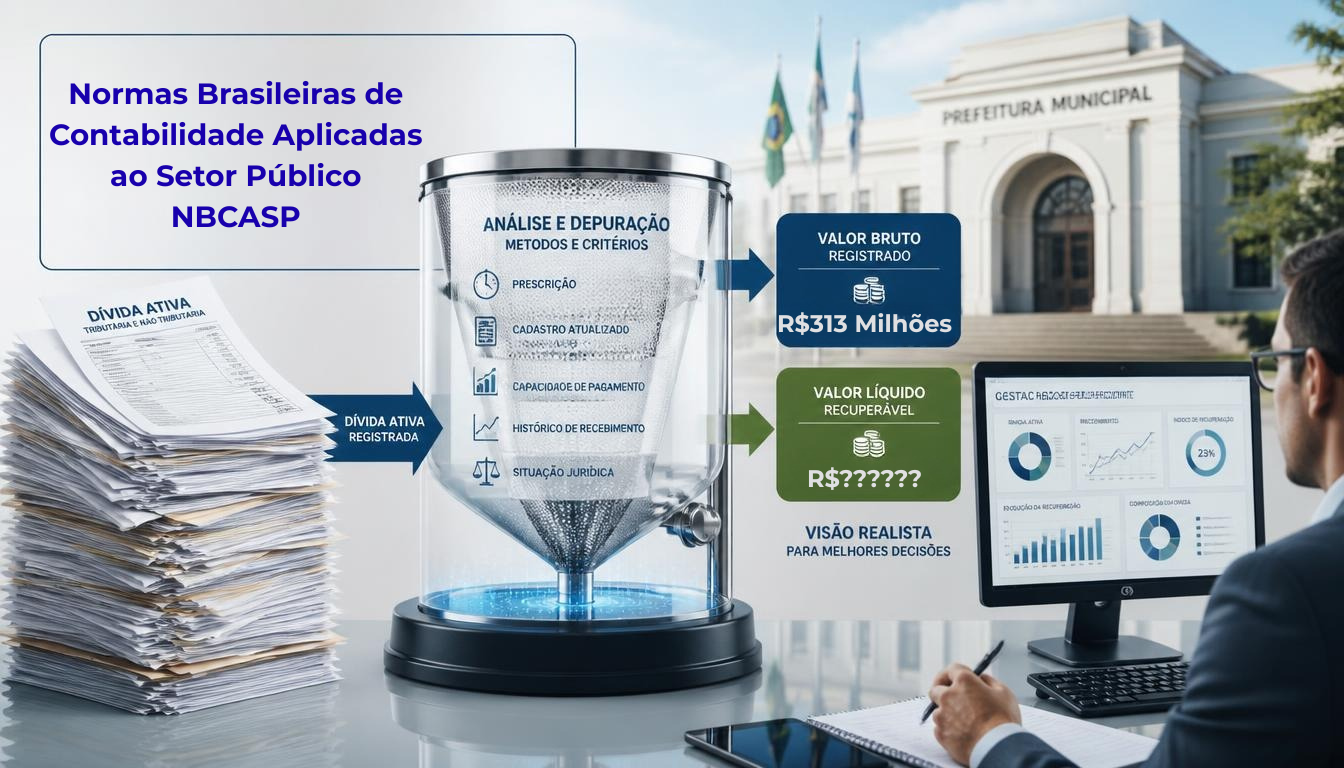
Imagine abrir o Balanço Patrimonial de uma Prefeitura e encontrar a seguinte informação:
Dívida Ativa: R$ 313 milhões.
A primeira impressão poderia ser:
“Então a Prefeitura tem R$ 313 milhões para receber.”
Contabilmente, porém, a questão é muito mais complexa.
Ter R$ 313 milhões registrados como créditos não significa necessariamente que os R$ 313 milhões serão transformados em dinheiro.
Parte desses créditos pode ser recente e apresentar boas perspectivas de recebimento.
Outra parte pode estar parcelada.
Existem créditos sendo cobrados judicialmente.
Outros podem estar há muitos anos sem pagamento.
Também podem existir créditos sujeitos a cancelamentos, prescrições ou outras situações que reduzam significativamente sua possibilidade de recuperação.
É exatamente por isso que existe um conceito extremamente importante na Contabilidade:
a recuperabilidade dos ativos.
Em outras palavras:
Não basta perguntar quanto o município tem registrado como ativo. Também precisamos perguntar quanto desse ativo possui expectativa razoável de produzir benefícios econômicos ou potencial de serviços para a entidade.
Esse assunto ganhou ainda mais relevância com a publicação, em março de 2026, das revisões das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público NBC TSP 09 (R1) e NBC TSP 10 (R1).
A primeira trata da redução ao valor recuperável de ativos não geradores de caixa, enquanto a segunda trata dos ativos geradores de caixa.
Mas como esse conceito se relaciona com a Dívida Ativa?
É isso que vamos entender.
1. Primeiro: o que é um ativo?
Vamos deixar por alguns instantes a linguagem contábil de lado.
Imagine uma Prefeitura que possui:
- prédios;
- terrenos;
- veículos;
- máquinas;
- equipamentos;
- valores em bancos;
- créditos a receber.
Todos esses elementos fazem parte do patrimônio público.
A Dívida Ativa também representa créditos pertencentes ao ente público.
Quando um contribuinte deixa de pagar determinado tributo e, depois dos procedimentos legais, aquele crédito é inscrito em Dívida Ativa, o município passa a possuir formalmente um crédito contra aquele devedor.
Por isso, a Dívida Ativa aparece no Ativo do Balanço Patrimonial.
Mas surge uma questão fundamental:
Todo ativo registrado contabilmente mantém indefinidamente o mesmo valor econômico ou capacidade de recuperação?
Não.
E é aí que começamos a entender o conceito de valor recuperável.
2. O que significa “valor recuperável”?
A expressão parece complicada, mas a ideia é bastante simples.
Suponha que determinado ativo esteja registrado contabilmente por:
R$ 1.000.000
Entretanto, acontecimentos posteriores demonstram que aquele ativo perdeu parte de sua capacidade de gerar benefícios econômicos ou potencial de serviços.
Continuar apresentando o ativo pelo mesmo valor pode fazer com que o Balanço Patrimonial transmita uma visão excessivamente otimista do patrimônio.
A preocupação da Contabilidade é justamente evitar isso.
Em linguagem simples:
O valor registrado na contabilidade precisa representar, da melhor maneira possível, a realidade econômica do patrimônio.
É nesse contexto que entram as normas de redução ao valor recuperável.
3. O que é a NBC TSP 09 (R1)?
A NBC TSP 09 (R1) trata da:
Redução ao Valor Recuperável de Ativo Não Gerador de Caixa.
Mas o que seria um ativo não gerador de caixa?
No setor público existem inúmeros ativos cuja finalidade principal não é produzir lucro ou retorno financeiro.
Uma escola pública, por exemplo, existe fundamentalmente para prestar um serviço à população.
O mesmo ocorre com diversos:
- hospitais;
- unidades de saúde;
- equipamentos públicos;
- prédios administrativos;
- equipamentos destinados à prestação de serviços públicos.
Esses ativos possuem valor para a sociedade mesmo que sua finalidade principal não seja gerar dinheiro diretamente.
A NBC TSP 09 (R1) estabelece procedimentos para avaliar situações em que ativos dessa natureza apresentam redução em sua capacidade de prestar serviços e, consequentemente, podem necessitar de reconhecimento de perda por redução ao valor recuperável.
4. E o que é a NBC TSP 10 (R1)?
A NBC TSP 10 (R1) trata da:
Redução ao Valor Recuperável de Ativo Gerador de Caixa.
Aqui temos uma situação diferente.
Existem ativos mantidos com o objetivo principal de gerar retorno comercial ou entradas de caixa.
Quando existem indícios de que determinado ativo perdeu capacidade de produzir os benefícios esperados, é necessário avaliar sua recuperabilidade.
Portanto, de maneira bastante simplificada:
NBC TSP 09 (R1)
➡️ ativos não geradores de caixa.
NBC TSP 10 (R1)
➡️ ativos geradores de caixa.
As duas normas foram publicadas pelo Conselho Federal de Contabilidade em março de 2026 e fazem parte do processo de atualização das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
5. E onde entra a Dívida Ativa?
Aqui precisamos fazer uma distinção técnica importante.
Seria tentador afirmar:
“A NBC TSP 09 ou a NBC TSP 10 manda reduzir o valor da Dívida Ativa.”
Mas essa afirmação seria uma simplificação inadequada.
A Dívida Ativa possui tratamento contábil específico e, para entender sua recuperabilidade, precisamos também observar as normas relativas aos ativos financeiros e, especialmente no âmbito da Contabilidade Aplicada ao Setor Público brasileiro, as orientações do Manual de Contabilidade Aplicada ao Setor Público – MCASP.
E o MCASP traz uma orientação muito importante:
as perdas esperadas referentes à Dívida Ativa devem ser reconhecidas contabilmente por meio de uma conta redutora do ativo.
Por quê?
Porque nem todos os créditos inscritos possuem a mesma probabilidade de serem recebidos.
6. Um exemplo torna tudo mais fácil
Imagine um município que apresente:
Dívida Ativa bruta
R$ 100 milhões
Agora imagine que uma análise detalhada mostre a seguinte situação:
R$ 25 milhões
Créditos recentes e com boa perspectiva de recuperação.
R$ 20 milhões
Créditos parcelados e com pagamentos ocorrendo normalmente.
R$ 20 milhões
Créditos em cobrança administrativa.
R$ 20 milhões
Créditos antigos e com baixa taxa histórica de recuperação.
R$ 15 milhões
Créditos com dificuldades significativas de cobrança.
A pergunta é:
Seria adequado simplesmente olhar para os R$ 100 milhões e concluir que o município receberá todo esse dinheiro?
Evidentemente, não.
É justamente por isso que a Contabilidade precisa considerar as perdas esperadas.
7. Dívida Ativa bruta não é a mesma coisa que expectativa de recebimento
Esse talvez seja o conceito mais importante para o cidadão compreender.
Quando encontramos um grande estoque de Dívida Ativa no Balanço Patrimonial, precisamos evitar dois erros.
Primeiro erro:
“Todo esse dinheiro está disponível para o município.”
Não está.
Dívida Ativa não é disponibilidade financeira.
Segundo erro:
“Esse valor não serve para nada porque provavelmente nunca será recebido.”
Também não é correto.
São créditos pertencentes ao ente público e precisam ser administrados e cobrados.
A interpretação adequada está entre esses dois extremos.
O município possui créditos.
Mas esses créditos apresentam diferentes graus de recuperabilidade.
8. É aí que entra o ajuste para perdas
O MCASP reconhece que créditos inscritos em Dívida Ativa podem apresentar significativa probabilidade de não realização por diferentes motivos.
Entre eles podem estar:
- cancelamentos;
- prescrição;
- ações judiciais;
- dificuldades de cobrança;
- antiguidade dos créditos;
- características específicas dos devedores.
Por isso, deve existir contabilmente um ajuste para perdas da Dívida Ativa.
Vamos simplificar novamente.
Imagine:
Dívida Ativa bruta: R$ 100 milhões
Após estudos técnicos, o município estima perdas esperadas de:
R$ 40 milhões
Teríamos, de maneira meramente ilustrativa:
Créditos inscritos em Dívida Ativa:
R$ 100 milhões
(-) Ajuste para perdas:
R$ 40 milhões
Valor líquido contábil:
R$ 60 milhões
Isso não significa que exatamente R$ 60 milhões serão recebidos.
Trata-se de uma estimativa contábil baseada em metodologia tecnicamente fundamentada, destinada a produzir uma representação mais adequada do patrimônio.
9. Como saber quanto provavelmente será recuperado?
Aqui começa uma das partes mais interessantes para o Controle Interno.
Não existe uma fórmula universal que funcione igualmente para todos os municípios.
A metodologia precisa considerar as características da carteira de créditos.
Entre os fatores que podem ser analisados estão:
Tipo do crédito
É IPTU?
ISS?
Taxa?
Multa administrativa?
Outro crédito não tributário?
Idade da dívida
Um crédito inscrito há poucos meses apresenta a mesma possibilidade de recuperação de outro inscrito há quinze anos?
Provavelmente não.
Situação da cobrança
O contribuinte foi notificado?
Existe cobrança administrativa?
Houve protesto?
Existe execução fiscal?
Histórico de recebimentos
Quanto o município efetivamente conseguiu recuperar nos últimos exercícios?
Situação dos parcelamentos
Quantos parcelamentos são cumpridos?
Quantos são rompidos?
Perfil da carteira
Quanto está concentrado nos maiores devedores?
Todas essas informações podem contribuir para estimar melhor a possibilidade de recuperação.
10. O histórico de recebimentos conta uma história
Agora podemos fazer uma ligação direta com o artigo anterior desta série.
Quando analisamos a Dívida Ativa de um município, não devemos observar apenas:
“Quanto existe registrado?”
Precisamos comparar com:
“Quanto efetivamente está sendo recebido?”
Imagine um município que mantenha durante vários anos um estoque superior a R$ 300 milhões, mas recupere anualmente apenas uma pequena parcela desse montante.
Esse histórico é uma informação relevante.
Ele não significa automaticamente que todo o restante seja incobrável.
Mas representa um sinal que merece análise.
A Contabilidade, a Administração Tributária, a Procuradoria e o Controle Interno precisam compreender por que a recuperação apresenta determinado comportamento.
11. Crédito antigo merece atenção especial
Outro indicador extremamente importante é a idade da Dívida Ativa.
Imagine duas dívidas de IPTU no valor de R$ 10 mil.
A primeira foi inscrita recentemente.
A segunda permanece sem pagamento há muitos anos.
Embora contabilmente ambas representem créditos, o risco associado à recuperação pode ser diferente.
Quanto mais antigo o estoque, maior deve ser a atenção para fatores como:
- prescrição;
- localização do contribuinte;
- alterações de propriedade;
- qualidade cadastral;
- situação judicial;
- capacidade de pagamento;
- histórico das tentativas de cobrança.
Por isso, uma boa gestão da Dívida Ativa precisa conhecer a idade de sua carteira de créditos.
12. Nem todos os devedores são iguais
Existe outra informação que raramente aparece no debate público:
Como está distribuído o estoque da Dívida Ativa?
Imagine que um município possua R$ 300 milhões inscritos.
Pode acontecer de:
10 grandes devedores concentrarem parcela significativa da dívida.
Ou pode existir:
uma enorme quantidade de pequenos débitos pulverizados entre milhares de contribuintes.
São situações completamente diferentes.
E provavelmente exigem estratégias diferentes de cobrança.
Por isso, simplesmente conhecer o saldo total da Dívida Ativa é insuficiente.
É necessário conhecer a qualidade desse saldo.
13. O REFIS também produz informações sobre recuperabilidade
O REFIS, assunto abordado no artigo anterior, pode fornecer informações interessantes para a gestão.
Quando o município oferece condições especiais para regularização e observa a adesão dos contribuintes, começa a conhecer melhor sua carteira.
Quantos aderiram?
Quanto foi negociado?
Quanto foi efetivamente pago?
Quantos parcelamentos foram rompidos?
Quais faixas de dívida apresentaram maior adesão?
Quais créditos continuaram sem qualquer manifestação?
Esses dados ajudam a entender o comportamento dos créditos.
Portanto:
O REFIS não deveria servir apenas para arrecadar. Também deveria produzir informações para melhorar a gestão futura da Dívida Ativa.
14. E qual é o papel do Controle Interno?
Aqui está a conexão deste artigo com nossa série Controle Interno na Gestão Pública.
O Controle Interno não precisa calcular sozinho o ajuste para perdas.
Mas pode — e deve — avaliar se existe uma estrutura adequada para que a informação seja produzida.
Algumas perguntas são fundamentais:
Existe metodologia formal para calcular o ajuste para perdas da Dívida Ativa?
Essa metodologia está atualizada?
Existe memória de cálculo?
Os dados utilizados são confiáveis?
A metodologia considera o histórico de recebimentos?
A idade dos créditos é considerada?
Os créditos tributários e não tributários são analisados adequadamente?
A situação das cobranças administrativas e judiciais é considerada?
As informações relevantes são divulgadas nas Notas Explicativas?
Essas perguntas transformam o Controle Interno em instrumento de melhoria da informação contábil.
15. O Balanço Patrimonial precisa contar a história verdadeira
Essa discussão pode parecer excessivamente técnica.
Mas possui consequência prática enorme.
Imagine duas Prefeituras.
Prefeitura A
Dívida Ativa bruta:
R$ 300 milhões
Ajuste para perdas:
R$ 20 milhões
Prefeitura B
Dívida Ativa bruta:
R$ 300 milhões
Ajuste para perdas:
R$ 180 milhões
O estoque bruto é exatamente o mesmo.
Mas a realidade econômica apresentada pelas duas carteiras pode ser completamente diferente.
É por isso que olhar apenas para o valor bruto pode produzir interpretações equivocadas.
O cidadão, o vereador, o gestor, o Tribunal de Contas e os demais usuários das demonstrações precisam de informações que representem adequadamente a realidade patrimonial.
16. Ajustar uma perda não significa desistir de cobrar
Esse ponto merece destaque.
Reconhecer contabilmente uma perda esperada não significa necessariamente cancelar a dívida ou perdoar o devedor.
São coisas diferentes.
Uma coisa é a existência jurídica do crédito e sua cobrança.
Outra é a avaliação contábil sobre sua expectativa de realização.
Portanto, um crédito pode continuar sendo objeto das medidas legais de cobrança mesmo quando existe reconhecimento contábil relacionado à expectativa de perda, observadas naturalmente as normas aplicáveis a cada situação.
Essa diferença é fundamental.
Caso contrário, alguém poderia imaginar:
“Se existe ajuste para perdas, então a Prefeitura desistiu de cobrar.”
Não é isso.
O objetivo do ajuste é melhorar a qualidade da informação patrimonial.
17. O perigo de superestimar o patrimônio público
Agora chegamos ao ponto central.
Imagine que um município possua um enorme estoque de créditos antigos, com baixíssima recuperação histórica, mas mantenha todos eles contabilizados sem um ajuste adequado.
O Balanço Patrimonial poderá transmitir uma impressão de patrimônio maior do que aquela compatível com a realidade econômica desses ativos.
E isso prejudica a qualidade da informação.
O próprio Manual de Contabilidade Aplicada ao Setor Público destaca que a mensuração do ajuste deve evitar tanto a superestimação quanto a subavaliação do patrimônio real do ente público.
Portanto, o objetivo não é reduzir artificialmente o patrimônio.
Nem aumentá-lo artificialmente.
O objetivo é:
representá-lo adequadamente.
18. Valor recuperável também é assunto de transparência
Quando falamos de transparência pública, normalmente pensamos em:
- receitas;
- despesas;
- salários;
- contratos;
- licitações.
Mas transparência patrimonial também é fundamental.
O cidadão deveria conseguir entender:
Quanto o município tem de Dívida Ativa?
Quanto estima perder?
Qual é o valor líquido apresentado?
Como chegou a essa estimativa?
Qual metodologia foi utilizada?
Quanto foi recuperado nos últimos anos?
Essas informações ajudam a compreender a verdadeira situação patrimonial do município.
19. Uma pergunta que todo Balanço Patrimonial deveria provocar
Ao encontrar no Balanço Patrimonial uma linha com centenas de milhões de reais em Dívida Ativa, não devemos perguntar apenas:
“Quanto a Prefeitura tem para receber?”
Uma pergunta mais inteligente seria:
“Quanto desse valor possui expectativa razoável de recuperação e como essa estimativa foi calculada?”
Essa pequena mudança de pergunta altera completamente a análise.
Deixamos de olhar apenas para o tamanho do ativo.
E começamos a analisar a qualidade do ativo.
20. Da contabilidade para a gestão
Existe ainda uma consequência muito interessante.
Quando o município desenvolve uma boa metodologia para avaliar suas perdas esperadas, ele precisa conhecer profundamente sua própria carteira.
E, para fazer isso, precisa identificar:
- quem deve;
- quanto deve;
- há quanto tempo deve;
- origem do crédito;
- situação da cobrança;
- histórico de pagamentos;
- parcelamentos;
- judicialização;
- risco de prescrição;
- concentração dos devedores.
Perceba o que acontece:
uma exigência contábil pode produzir informação gerencial.
E essa informação pode melhorar a cobrança.
Portanto, avaliar adequadamente a recuperabilidade da Dívida Ativa não serve apenas para produzir um Balanço Patrimonial melhor.
Pode ajudar a produzir uma gestão tributária melhor.
21. NBC TSP 09 (R1), NBC TSP 10 (R1) e Dívida Ativa: qual é a conexão?
Agora podemos reunir todas as peças.
As NBC TSP 09 (R1) e NBC TSP 10 (R1) tratam da redução ao valor recuperável de determinadas categorias de ativos.
Elas reforçam uma preocupação fundamental da Contabilidade Pública moderna:
os ativos precisam ser apresentados considerando sua realidade econômica e sua capacidade de gerar benefícios econômicos ou potencial de serviços, conforme a natureza do ativo e a norma aplicável.
No caso específico da Dívida Ativa, existem procedimentos próprios, inclusive aqueles estabelecidos pelo MCASP para o reconhecimento das perdas esperadas.
Portanto, não estamos dizendo que:
“A Dívida Ativa é simplesmente regida pela NBC TSP 09 ou pela NBC TSP 10.”
A conclusão correta é mais interessante:
A preocupação com a recuperabilidade dos ativos também ajuda a entender por que a Dívida Ativa não deve ser analisada apenas pelo seu valor bruto.
E é justamente aí que Contabilidade, Gestão Tributária e Controle Interno se encontram.
22. O número grande impressiona. O valor recuperável informa.
Imagine uma manchete:
“Município possui R$ 300 milhões em Dívida Ativa.”
É um número impressionante.
Mas, sozinho, ele diz muito pouco.
Precisamos saber:
Quanto é recente?
Quanto é antigo?
Quanto está parcelado?
Quanto está judicializado?
Quanto possui histórico de recuperação?
Quanto apresenta risco significativo de não recebimento?
Qual é o ajuste para perdas?
Qual é o valor líquido apresentado no Balanço?
A partir daí teremos uma fotografia muito mais útil da situação patrimonial.
Por isso, podemos resumir todo este artigo em uma frase:
O valor bruto da Dívida Ativa mostra quanto está registrado. A análise de sua recuperabilidade ajuda a mostrar quanto esse ativo realmente representa para o patrimônio público.
Conclusão
No artigo anterior desta série, discutimos a recuperação da Dívida Ativa e o papel do REFIS.
Agora avançamos um passo.
Não basta perguntar:
“Quanto o município tem para receber?”
Também precisamos perguntar:
“Quanto desse valor apresenta efetiva perspectiva de recuperação?”
As NBC TSP 09 (R1) e NBC TSP 10 (R1) ajudam a compreender um princípio importante da Contabilidade Pública: ativos não devem permanecer apresentados de maneira incompatível com sua realidade econômica.
No caso específico da Dívida Ativa, o MCASP determina o reconhecimento das perdas esperadas por meio de conta redutora do ativo e estabelece que a metodologia utilizada deve procurar retratar adequadamente a expectativa de recebimento.
Isso não significa desistir da cobrança.
Significa separar duas questões:
uma coisa é o direito de cobrar.
Outra coisa é a expectativa contábil de receber.
Para o Controle Interno, essa distinção é extremamente importante.
Um estoque elevado de Dívida Ativa pode revelar capacidade futura de arrecadação.
Mas também pode esconder créditos antigos, de difícil recuperação ou com baixa expectativa de recebimento.
Por isso, uma gestão pública moderna não deveria conhecer apenas o tamanho da Dívida Ativa.
Deveria conhecer também sua:
composição, idade, qualidade e recuperabilidade.
Porque, no final das contas:
Patrimônio público não deve parecer maior nem menor do que realmente é. A boa Contabilidade existe para mostrar a realidade.
E o bom Controle Interno existe também para ajudar a garantir que essa realidade seja corretamente conhecida, registrada e utilizada na tomada de decisões.
Para refletir
Quando você encontrar milhões de reais registrados como Dívida Ativa no Balanço Patrimonial de uma Prefeitura, faça uma segunda pergunta:
“Quanto desse valor o município realmente espera recuperar?”
Talvez essa pergunta revele muito mais sobre a situação financeira e patrimonial do município do que o número bruto apresentado no Balanço.
Fontes técnicas sugeridas
Conselho Federal de Contabilidade – CFC
NBC TSP 09 (R1) – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa.
Conselho Federal de Contabilidade – CFC
NBC TSP 10 (R1) – Redução ao Valor Recuperável de Ativo Gerador de Caixa.
Conselho Federal de Contabilidade – CFC
NBC TSP 31 (R1) – Instrumentos Financeiros: Reconhecimento e Mensuração.
Secretaria do Tesouro Nacional – STN
Manual de Contabilidade Aplicada ao Setor Público – MCASP – procedimentos relativos à Dívida Ativa e ao ajuste para perdas.